처음 내 집을 마련하는 평균 연령이 46세를 넘어선 가운데, 정부가 청년·신혼부부·생애최초 주택 구입자에 대한 대출 규제 완화를 검토하고 있다. 그러나 실제 내 집 마련 수요가 40대 중반에 집중된 만큼, 정책 대상과 실수요층 사이에 '미스매칭'이 발생할 수 있다는 지적이 나온다.
27일 금융권에 따르면 금융당국은 청년·신혼부부·생애최초 주택 구입자 관련 대출을 가계대출 총량 관리 대상에서 제외하는 방안을 검토 중이다. 이재명 대통령이 최근 부동산정책 국민 대토론회에서 "청년과 신혼부부, 서민 주거에는 핀셋형 지원이 필요하다"고 밝힌 이후 논의가 본격화됐다. 청년층의 정부·여당 지지율 하락도 이번 검토의 배경으로 꼽힌다.
실제 내 집 마련은 40대 중반…소득 낮을수록 더 늦어져
하지만 실제 통계를 보면 정책의 초점과 현실 사이에 괴리가 있다는 지적이다. 국토교통부 주거실태조사에 따르면 지난해 첫 주택을 마련한 가구주의 평균 연령은 46.4세로, 2008년(40.9세)보다 5.5세 높아졌다. 소득 하위 40% 가구의 생애최초 주택 마련 연령은 같은 기간 53.4세에서 57.0세로 더 늦어졌다. 청년기를 지나 40~50대에 이르러서야 첫 집을 마련하는 경우가 적지 않다는 의미다.
집을 늦게 사게 된 주된 이유로는 집값 급등이 꼽힌다. 서울 아파트 평균 매매가격은 2008년 말 5억2530만원에서 지난해 말 12억7274만원으로 약 2.4배 올랐다. 특히 소득 상위 20% 아파트값은 2.9배 뛰어 하위 20%(2.1배)보다 상승폭이 컸고, 연소득 대비 주택가격 배율(PIR)도 수도권 기준 6.9배에서 8.7배까지 높아졌다. 소득을 한 푼도 쓰지 않아도 8년 넘게 모아야 집을 살 수 있는 셈이다.
이런 가운데 40대 직장인 김모 씨는 "결혼 초기 형편이 안 돼 빌라를 먼저 샀고, 이제 아이들 때문에 아파트로 갈아타려는데 대출 규제 때문에 너무 어렵다"며 "생애최초나 신혼부부만 지원하면 무주택 실수요자에 가까운 40대는 정책에서 소외되는 느낌"이라고 말했다.
시장에서는 규제 완화 자체는 긍정적이지만, 총량 관리 목표를 현실에 맞게 조정하지 않은 채 예외만 늘리면 실효성이 떨어질 수 있다는 우려도 제기된다. 실제로 KB국민은행은 주택담보대출 한도를 6억원에서 3억원으로 줄였고, 신한·우리·하나은행 등도 신용대출 한도를 조정하며 총량 관리에 나선 상태다.
금융권 관계자는 "실수요자 보호와 가계부채 관리를 동시에 달성하려면, 청년층뿐 아니라 실제 내 집 마련이 이뤄지는 연령대와 수요 구조를 반영한 현실적인 금융 지원 체계가 필요하다"고 말했다.


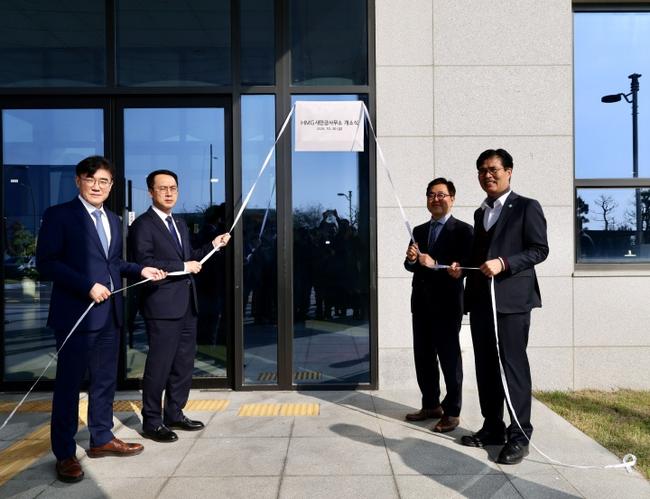 현대차그룹 새만금 사무소 개소…AI·수소·로봇 산업 거점 속도
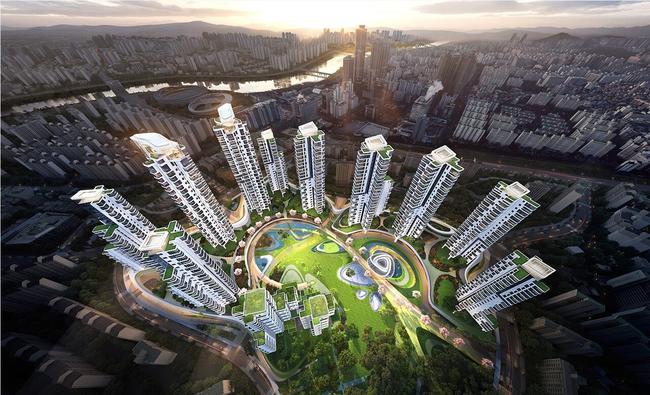 목동3단지 추진위, 26일부터 개별 상담…"구청 회신 근거로 소유자 직접 설득"
 [주거 탐방] 여유와 편리함 모두 갖춘 '햇빛하우스'
 국가를 위한 40년, 경마공원의 새 터를 양평으로