정부가 가계부채 관리를 이유로 대출 문턱을 계속 높이고 있지만, 정작 자금력이 있는 다주택자와 고가주택 소유자들은 별다른 어려움 없이 규제를 피해 가고 있다. 최근 강남권을 중심으로 확산하는 '매도인 대출'이 대표적이다. 집주인이 은행 대신 매수인에게 직접 돈을 빌려주는 이 방식은, 표면적으로는 사인 간 거래처럼 보이지만 사실상 대출 규제의 실효성을 무력화하는 '그림자 금융'에 가깝다는 지적이 나온다.
29일 부동산업계에 따르면 서울 송파구 잠실동 파크리오 전용 59㎡는 매매가 29억원 중 단 10억원만 있으면 나머지 19억원을 매도인이 근저당권 설정 방식으로 빌려주겠다는 조건을 내걸었다. 중개업소는 "통상 1년, 매도인에 따라 최대 4년까지 잔금을 미룰 수 있고 금리도 협의 가능하다"고 안내했다. 강남구 자곡동 강남자곡아이파크 전용 59㎡ 역시 6억원 규모의 '집주인 대출'을 조건으로 연 5.5% 금리와 최장 4년 상환 기간을 내세우며 매물을 광고하고 있다.
문제는 이런 거래가 더 이상 개별적·예외적 사례가 아니라 공개적인 마케팅 수단으로 자리잡고 있다는 점이다. 과거에는 매도·매수인 간 사적 협의나 중개업소의 은밀한 소개로 이뤄지던 관행이, 이제는 매물 광고 문구에 대놓고 등장할 정도로 '제도화'되고 있다. 이는 사실상 시중은행의 대출 규제가 고가주택 거래 현장에서는 아무런 통제력을 갖지 못하고 있다는 방증이다.
금융당국이 총량 관리를 통해 가계부채 증가 속도를 조절하려는 사이, 정작 규제가 겨냥해야 할 고가·다주택 거래는 매도인 대출이라는 우회로를 통해 유동성을 스스로 창출하고 있는 셈이다. 자금 여력이 있는 매도인은 근저당권을 설정해 사실상 사금융업자 역할을 하고, 매수인은 제도권 금융의 심사와 규제를 건너뛴 채 거액을 조달한다. 결과적으로 자산이 있는 사람들만 규제의 예외지대에서 거래를 이어가는 반면, 실수요 서민층은 강화된 대출 규제의 벽 앞에 그대로 머무는 불균형이 심화하고 있다는 비판이 나온다.
금리와 상환 조건이 당사자 간 협의로 결정된다는 점도 우려를 키운다. 시중은행의 대출과 달리 매도인 대출은 감독당국의 심사나 소비자 보호 장치 없이 사적 계약으로 체결된다. 상환 기간 중 집값이 하락하거나 매도인의 자금 사정이 악화할 경우 매수인이 고스란히 리스크를 떠안을 수 있고, 근저당권 설정 방식에 따라 세금·등기 문제 등 법적 분쟁의 소지도 남는다. 그럼에도 이를 규제하거나 관리할 근거는 사실상 없는 상태다.
전문가들은 이런 거래가 앞으로 더 확산할 것으로 내다보고 있다. 대출을 옥죄어도 집값이 떨어지지 않으니, 매도인과 매수인 모두 '가격을 낮추는 대신 조건을 조정하는' 방식으로 규제를 우회하고 있다는 것이다. 이는 결국 정부의 가계부채 관리 정책이 시장의 편법적 대응 앞에서 한계를 드러내고 있다는 의미이기도 하다. 규제가 촘촘해질수록 자금력을 가진 계층은 새로운 우회로를 찾아내는 반면, 정작 정책이 보호하려 했던 서민 실수요자들은 그 사각지대에서 더 멀어지고 있는 셈이다.


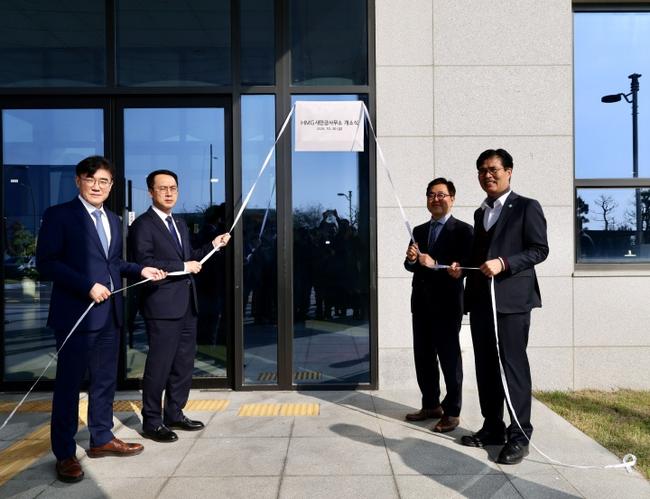 현대차그룹 새만금 사무소 개소…AI·수소·로봇 산업 거점 속도
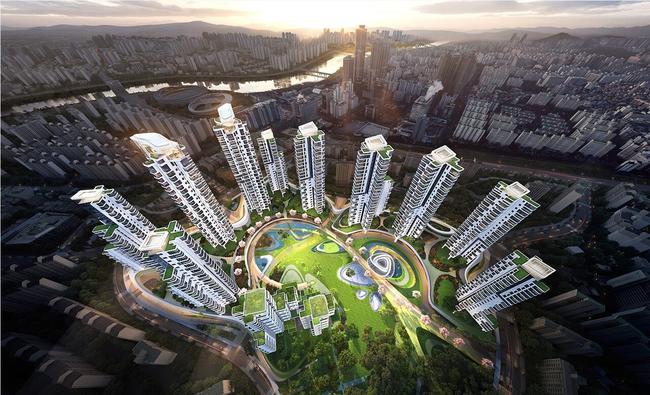 목동3단지 추진위, 26일부터 개별 상담…"구청 회신 근거로 소유자 직접 설득"
 [주거 탐방] 여유와 편리함 모두 갖춘 '햇빛하우스'
 국가를 위한 40년, 경마공원의 새 터를 양평으로