[주거경제신문=조정수 ]
글로벌 금융 긴축 기조로 인해 부동산 시장 침체 가능성이 높게 전망되는 가운데 국내 부동산금융 관련 리스크 관리가 필요하다는 지적이 나왔다.
한국금융연구원 신용상 금융리스크연구센터장이 22일 발표한 '국내 부동산금융 위험 노출 현황과 리스크 관리 방안'에 따르면 국내 부동산금융 전체 위험 노출 규모는 지난해 말 2566조4000억원으로, 2017년 말 1797조1000억원보다 42.8% 급증했다.
위험 노출액은 부동산 가계여신(부동산 관련 담보, 전세대출 및 보증)과 기업여신(부동산업 등에 대한 금융기관 대출, PF대출 및 사업자 보증), 부동산 금융투자상품(부동산펀드, 리츠, MBS 등) 자금의 합계를 뜻한다.
위험 노출 규모의 연간 증가율 역시 2018년 6.9%에서 2019년 7.6%, 2020년 10.4%, 2021년 12.4%로 증가세가 가파르다.
신 센터장은 "전반적인 대출규제 완화를 통해 시장의 관련 위험노출 규모를 키우기보다는 기존 경직된 규제체계를 정상화하는 차원의 점진적 접근방식을 통해 위험추구 경향의 확산을 차단하는 것이 부동산 시장과 금융시스템 안정 차원에서 유효한 접근방식"이라고 주장했다. 현 정부가 대출 규제 완화를 예고했지만 필요한 규제는 유지해야 한다는 의미다.
또 신 센터장은 "국내 부동상금융 위험노출 규모가 급증한 데에는 무엇보다 부동산시장의 호황과 초저금리 장기화로 급증한 시중유동성이 높은 수익률을 좇아 부동산시장과 관련 금융투자상품시장으로 유입된 것이 주요인으로 작용한 것으로 보인다"고 설명했다.
지난해 말 전체 부동산금융 위험노출액 중 금융기관 대출이 차지한 비중은 52.0%(1341조6000억원)였으며, 이 중 비은행권 비중은 5년 전보다 4.4%포인트 상승하며 44.1%(591조5000억원)를 차지하고 있다. 부동산 관련 대출 규제가 은행권을 중심으로 강화되면서 비은행권의 고위험대출이 중점적으로 증가한 것으로 읽힌다.
신 센터장은 "전반적인 대출 규제 완화를 통해 시장의 관련 위험 노출 규모를 키우기보다 주택담보대출비율(LTV)이나 총부채원리금상환비율(DSR) 등의 유지·보완이 필요해 보인다"고 분석했다.
또 부동산 투자 등을 위해 개인사업자대출을 가장한 부동산담보대출이 관리 사각지대에서 증가한 것으로 보여 이를 엄격히 식별하고 관리해 관련 대출이 부동산 투기를 위한 유동성 공급채널로 활용되지 않도록 제도 보완이 필요하다고 지적했다.


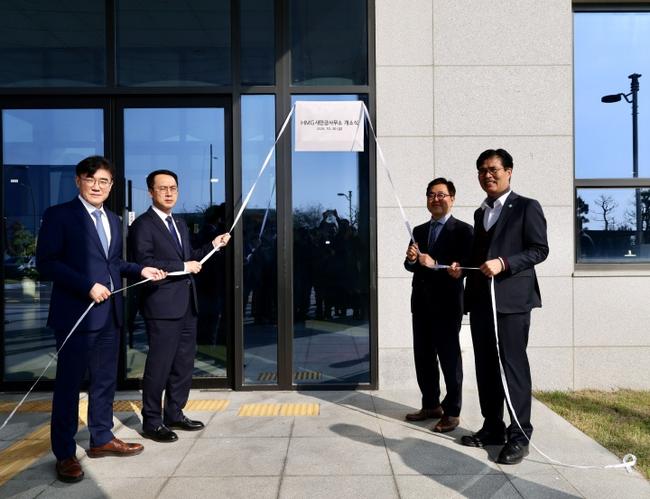 현대차그룹 새만금 사무소 개소…AI·수소·로봇 산업 거점 속도
 목동3단지 추진위, 26일부터 개별 상담…"구청 회신 근거로 소유자 직접 설득"
 [주거 탐방] 여유와 편리함 모두 갖춘 '햇빛하우스'
 국가를 위한 40년, 경마공원의 새 터를 양평으로